

Wohnungsmarkt in Luxemburg
Warum im VEFA-Markt kaum etwas vorangeht, obwohl die Banken Kredite vergeben wollen
Die Branchenvereinigung ABBL hebt drei Herausforderungen bei den Beziehungen der Schalter-Banken mit ihren Kunden hervor. Außerdem soll das kriselnde Geschäft mit VEFA-Wohnungen angekurbelt werden – aber wie?


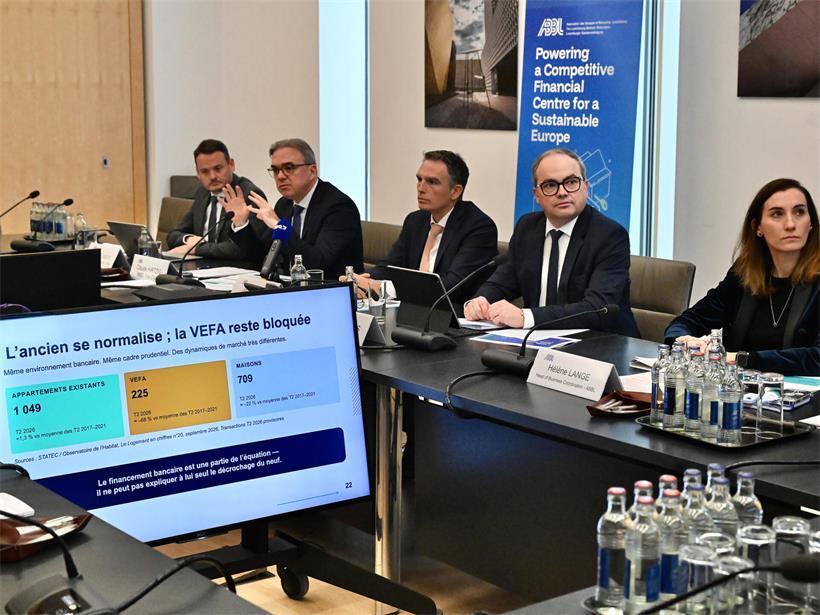
Die Vertreter der ABBL: Armand Clement, Claude Hirtzig, Jerry Grbic, Laurent Zahles und Helene Lange (v.l.) Foto: Editpress/Alain Rischard
„Wir wollen Kredite zum Finanzieren geben. Wir machen alles, was wir können“, so Claude Hirtzig vom Luxemburger Bankenverband ABBL über die Situation im Luxemburger Wohnungsmarkt. Nach zwei Jahren der tiefen Krise war 2025 ein Jahr der Besserung beim Luxemburger Wohnungsmarkt. Die Zahl der betreffenden Kredite hat wieder zugelegt, bemerkt er. Im Bereich der bestehenden Wohnungen lag das Volumen der Kredite dann auch endlich wieder auf dem Niveau von vor der Krise.
VEFA-Markt bleibt „blockiert“
Im Gegensatz zu den Transaktionen mit bereits bestehenden Wohnungen sieht die Lage auf dem Markt der VEFA-Wohnungen (Wohnungen, die sich noch in der Planung oder im Bau befinden) jedoch immer noch komplett anders aus. Trotz aller Maßnahmen bleibe dieser Bereich immer noch „blockiert“, so die ABBL: Im zweiten Quartal 2026 lag die Zahl der Verkäufe immer noch fast 70 Prozent unter ihrem Niveau von vor der Krise.
An den Banken liege das nicht, hebt Hirtzig weiter hervor. Die Entwicklung bei den bestehenden Wohnungen zeige, dass man Kredite vergeben will. Um zu helfen, diesen Markt wieder anzukurbeln, hat die ABBL eine Reihe Vorschläge für Regierung und Aufsichtsbehörden ausgearbeitet. An der gesamten Leistungskette könne gearbeitet werden, so die Banker: Erstens brauche es genügend Kaufkraft, wobei beispielsweise steuerliche Maßnahmen helfen könnten. Zweitens könne man beim Kapital, das der Investor von Mietwohnungen mitbringen muss, etwas flexibler sein – auch ohne Sicherheit einzubüßen. Drittens müssten die Prozeduren so sein, dass Projekte gebaut werden können.
Warten auf das Justizministerium
Und der wohl wichtigste Punkt: „Das, was in den vergangenen Jahren gefehlt hat, war das Vertrauen“, unterstreicht Hirtzig. Notwendig dafür wäre eine Reform der „garantie d’achèvement“: Was passiert, wenn ein Projekt in Schwierigkeiten gerät? „Der Kunde muss sich sicher sein, dass VEFA auch fertiggestellt wird, wenn der Promotor pleitegeht.“
Die Vereinigung unterstreicht, dass es unter anderem notwendig sei, die Rollen und Verpflichtungen der einzelnen Akteure deutlicher zu definieren. Zudem gelte es, die Wettbewerbsregeln um die „garantie d’achèvement“ zu überarbeiten und auch klarzustellen, dass im Falle eines Falles immer der Fertigbau einer Rückzahlung vorgezogen würde. Ihre Vorschläge hat die ABBL beim Justizministerium eingereicht. Bis wann ein Reformvorschlag vorliegen soll, wissen die Banker aber nicht.
Auf Tageblatt-Nachfrage erklärt das Ministerium, dass eine interministerielle Arbeitsgruppe verschiedene Reformansätze identifiziert habe und an konkreten Rechtsvorschriften arbeite. „Diese redaktionelle Arbeit ist weit fortgeschritten, nimmt jedoch mehr Zeit und Aufwand in Anspruch als ursprünglich geplant, da einige Maßnahmen technisch komplex sind.“ Ein konkretes Datum oder etwas Genaues zum Inhalt könne man daher noch nicht mitteilen.
Derweil beginnt der Markt für Immobilienkredite allgemein wieder mit Schwächeln: „Wir sehen, dass die Zinsen steigen, Kredite somit wieder teurer werden. Das spüren wir aktuell bei der Nachfrage nach Krediten“, so Hitzig.
Dass die Nachfrage nach bezahlbarem Wohnraum trotzdem weiter groß ist, weiß die ABBL auch von ihren Mitgliedern. Die Vereinigung arbeitet auf deren Wunsch hin an einem Projekt, ähnlich wie die Handwerkskammer, um eine Struktur mit 120 Zimmern zu bauen, um diese dann kostengünstig an junge Mitarbeiter der Branche zu vermieten.
Zugang zu Bankdienstleistungen
Zu den beiden anderen Herausforderungen, die der Verband in seiner Pressekonferenz am Donnerstag angesprochen hat, zählen der Zugang zu Bankdienstleistungen, wie auch der Schutz vor Betrug. Zur ersten erklärte die ABBL erneut, dass sie sich der Schwierigkeiten mancher Kunden beim Öffnen von Bankkonten bewusst sei. Betroffen sei jedoch nicht nur das Großherzogtum, sondern viele Länder. Banken könnten sehr viele Gründe haben, um einen Kunden abzulehnen, von fehlenden Papieren bis zum Unverständnis des Geschäftsmodells, so Direktor Jerry Gribic.
Die Vereinigung sei aber bereits seit mehreren Jahren dabei, Lösungen zu fördern. Neben etwa Sensibilisierungskursen für Mitarbeiter und Gesprächen mit Behörden über zulässige Dokumente hat man 2026, zusätzlich, ein „Business Support Desk“ eingeführt, an das sich Betroffene wenden können.
Schutz vor Betrug
Die dritte genannte Herausforderung, vor der die Branche steht, ist der Schutz vor Betrug. In diesem Bereich wurde vornehmlich angekündigt, dass bis Anfang Dezember ein neuer europäischer Text (PSD3 / PSR) über Betrug, Verantwortung und Haftung stehen soll. In diesem Text soll dann geklärt sein, was unter anderem die Verpflichtungen der Sozialen Medien bei betrügerischen Anzeigen sind, oder auch, ob, wann und wie Opfer von Betrug entschädigt werden sollen.