

Renten: Wer bezahlt das längere Leben?
Der Dachdecker kann nicht mehr, der Architekt will noch, der Selbstständige muss. Warum Luxemburg bei der Rentenreform Gerechtigkeit, Freiheit und Finanzierung zusammen denken muss.

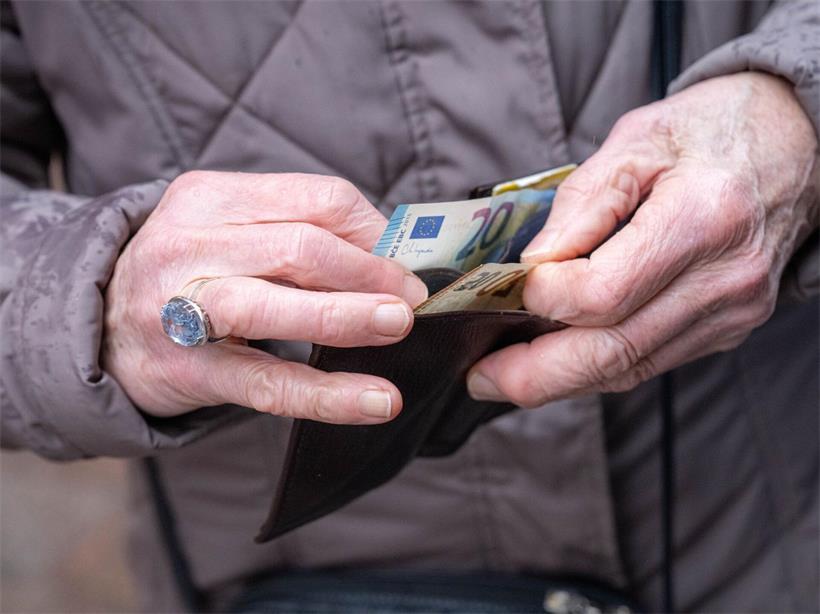
Symbolfoto: Sina Schuldt/dpa
Forum von Pierre Mangers
1925 hätten laut Luxemburger Sterbetafel von 10.000 neugeborenen Jungen nur 4.656 das Alter von 65 erreicht; 2022-2024 waren es rund 9.000. Ein 65-jähriger Mann hatte damals knapp zwölf weitere Jahre vor sich, heute etwa 19,4. Ein Erfolg mit Folgen für die Rentenfinanzierung.
Zur Person
Foto: privat
Pierre Mangers ist Strategie- und Managementberater. Er verbindet Ingenieurwissenschaft, Mathematik, Volkswirtschaft und Datenanalyse mit Fragen der Organisation und Produktivität. Nach Stationen bei Arbed, Kearney, PwC und EY gründete er Manghini Consulting. Während der Covid-19-Pandemie arbeitete er im Work Package 6 der Covid‑19-Taskforce von Research Luxembourg an statistischen Projektionen.
Laut Reformdossier 8634 standen 2024 rund 504.000 aktiven Beitragszahlern 225.000 ausgezahlte Renten gegenüber. Auf 100 Renten entfielen damit 224 Beitragszahler. Für 2070 modelliert der Reformpfad 680.000 Beitragszahler und 732.000 Renten – also nur noch rund 93 Beitragszahler je 100 Renten. Und das, obwohl die Zahl der Beitragszahler um fast 35 Prozent steigen würde. Das Verhältnis würde sich damit mehr als halbieren. Niemand weiß, ob es so kommt. Aber darauf zu vertrauen, dass es anders kommt, ist bereits eine politische Entscheidung.
Können, wollen, müssen: drei Lebenswirklichkeiten
Der Dachdecker hat jahrzehntelang bei Hitze und Kälte schwere Lasten getragen. Mit 63 machen Rücken und Knie nicht mehr mit. Er kann nicht mehr, selbst wenn er wollte.
Der Architekt ist mit 67 gesund, gefragt und begeistert von seinem Beruf. Er möchte weiterarbeiten, vielleicht drei Tage pro Woche. Er kann und will. Wer aufhören darf und möchte, soll ebenso frei entscheiden können.
Der Selbstständige hat nach Jahren schwankender Einkünfte nur geringe Rentenansprüche erworben. Fehlt eine ausreichende private Vorsorge, muss er weiterarbeiten, um seinen Lebensunterhalt zu sichern. Was beim Architekten Freiheit ist, wird für ihn zur wirtschaftlichen Notwendigkeit: Er muss.
Louis Chauvel und Estelle Mennicken zeigen für Männer mit langen Luxemburger Erwerbsbiografien: Zwischen höchstem und niedrigstem Rentendezil liegen bei der Lebenserwartung mit 60 rund sechs Jahre. Kein Kausalbeweis. Aber ist dasselbe Arbeitsjahr für alle dieselbe Belastung? Können, Wollen und Müssen sind nicht dasselbe. Vor allem nicht in der Rentenpolitik.
Von der Versicherungsmathematik zur Volkswirtschaft
Luxemburgs Rentenbeiträge beruhen auf beitragspflichtigen Erwerbseinkommen – und damit mittelbar auf Beschäftigung, Arbeitszeit und Löhnen. Eine Rentenrechnung ist deshalb keine volkswirtschaftliche Analyse. Neue Regeln beeinflussen Arbeit, Sparen und Renteneintritt: der Kern der Lucas-Kritik. Die IGSS modelliert solche Reaktionen bereits; ihre Annahmen gehören in alternative Szenarien.
Die Anreize sind asymmetrisch. Wer früh aufhört, erwirbt oft weniger Ansprüche; eine Frühpension ab 57 nach 40 Pflichtversicherungsjahren hat aber keinen pauschalen Altersabschlag. Wer seinen Frühpensionsanspruch noch nicht nutzt, kann seit 2026 bis 65 monatlich bis zu 750 Euro vom steuerpflichtigen Einkommen abziehen. Danach entfällt der Vorteil. Arbeit neben der regulären Rente erhöht diese nicht; Arbeitnehmer können eigene Rentenbeiträge zurückfordern. Die progressive Rente eröffnet Arbeitnehmern mit Arbeitgeberzustimmung einen Teilzeitübergang; Selbstständige können Frühpension unter Hinzuverdienstregeln mit Arbeit verbinden. Was bleibt netto vom zusätzlichen Arbeitsjahr – nach Rentenverzicht und Freizeitverlust?
Freiwillige Mehrarbeit kann eine „Active-Longevity-Dividende“ bringen: Produktion, Steuern, Wissen und spätere Rentenzahlungen. Doch Steuern und Beiträge sind Transfers, kein zusätzlicher Wohlstand. Auch Freizeit hat ihren Wert.
Wer finanziert also die Rente, wenn Algorithmen mehr Wert schaffen, ohne entsprechend mehr Löhne auszulösen? Die Frage nach einer „KI-Steuer“ lässt sich kaum vermeiden. Nicht als Steuer auf Maschinen, sondern als Frage, wie sich zusätzliche Gewinne und Kapitalerträge an der sozialen Sicherung beteiligen lassen. Eine eigene KI-Steuer ist dafür nicht zwingend erforderlich. Der Zeitpunkt entscheidet: Wer zu früh besteuert, riskiert Investitionen und Wettbewerbsfähigkeit. Wer zu spät handelt, macht die spätere Anpassung umso schwieriger.
Scalp: fünf Prüfsteine statt einer Stellschraube
Seit 2026 beträgt der Gesamtbeitragssatz 25,5 Prozent. Bei Beschäftigten tragen Arbeitnehmer, Arbeitgeber und Staat je 8,5 Prozent. Das gesetzliche Rentenalter bleibt 65 Jahre. Nach Regierungsangaben stabilisiert die Reform die Finanzen bis 2042. Die Finanzprojektion des Reformdossiers 8634 sieht allerdings bereits 2048 die Erschöpfung der Reserven vor. Sie verschafft Zeit, aber auch nicht mehr.
Scalp steht für „Solidarity, Capital, Active Longevity, Lifelong Security und Protection“ – fünf Prüfsteine für eine Rentenpolitik, die langfristig finanzierbar, sozial gerecht und krisenfest sein soll.
S – Solidarität. Wer gesundheitlich nicht mehr kann, braucht einen fairen Ausstieg; Pflegezeiten, Kindererziehung und geringe Einkommen dürfen nicht in Altersarmut führen. Wer seine Rente beanspruchen darf und aufhören will, braucht Entscheidungsfreiheit. Der Dachdecker darf nicht am Architekten gemessen werden.
C – Kapital und Finanzierung. Luxemburg sollte ergänzend eine freiwillige Teilkapitaldeckung prüfen. Beschäftigte im Privatsektor und Selbstständige könnten Teile der Beiträge in Fünf-Prozentpunkt-Schritten bis zu „à la carte“ 50 Prozent kapitalgedeckt anlegen. Welche Beiträge umgeleitet würden, wäre festzulegen. Risiken, Übergangskosten und Verteilungswirkungen wären zu berechnen; Garantien, Governance und bestehende Rentenansprüche rechtlich zu regeln.
Ein solcher Umbau hätte seinen Preis: Eine Übergangsgeneration müsste sowohl bestehende Renten als auch Kapital für die Zukunft finanzieren. Denn umgelenkte Beiträge würden zunächst in der Umlagekasse fehlen. Anfangs sind Kapital und Erträge klein; Wiederanlage und Beiträge lassen den Kapitalstock wachsen. Zinseszins ist kein politisches Programm. Er besitzt aber eine bemerkenswerte Eigenschaft: Er arbeitet auch zwischen zwei Wahlen.
Die Brücke verlangt Mittel: befristete Steuerzuschüsse, eine breitere Beteiligung von Kapital- und Gewinneinkünften oder Abgaben wie eine Zuckersteuer. Eine Zuckersteuer kann gesundheitspolitisch sinnvoll sein, doch ihre Erträge dürften bei sinkendem Konsum zurückgehen. Keine Einzelsteuer ersetzt eine quantifizierte Übergangsrechnung.
A – Aktive Langlebigkeit. Wer kann und will, soll länger arbeiten dürfen, ohne unverhältnismäßige Steuer- und Abgabenhürden. Maßstab ist der Nettoertrag eines weiteren Arbeitsjahres, nicht das Rentenalter allein. Wer nicht mehr kann, braucht angepasste Arbeit oder einen abgesicherten Ausstieg. Diese Verfahren sollten erst vereinfacht, dann digitalisiert und gegebenenfalls durch KI unterstützt werden, um Arbeitgeber administrativ zu entlasten.
L – Lebenslange Absicherung. Eine Rente muss auch tragen, wenn jemand 95 oder 105 wird. Das Langlebigkeitsrisiko darf nicht vollständig beim Einzelnen liegen. Freiwillige Kapitalbildung muss eine verlässliche lebenslange Absicherung ergänzen, nicht ersetzen.
P – Schutz vor Krisen. Rezession, weniger Beitragszahler, Börsenverluste: Jede Option gehört in einen Stresstest. Als befristete Übergangsfinanzierung wäre auch die Anhebung der Beitragsbemessungsgrenze von fünf auf sechs oder sieben soziale Mindestlöhne zu prüfen – ohne entsprechend höhere Rentenansprüche. Das wäre faktisch ein zusätzlicher solidarischer Beitrag. Seine Folgen für Lohnkosten, Fachkräftegewinnung und Standortattraktivität müssten ebenso geprüft werden wie seine rechtliche Zulässigkeit und Verteilungswirkung. Kein kostenloser Hebel.
Zeit ist selbst eine Reformvariable
Frühes Handeln gibt Kapitalbildung und Übergängen Zeit. Wer wartet, muss dieselbe Anpassung – unter sonst gleichen Bedingungen – in weniger Jahren leisten. Warten ist deshalb nicht neutral.
Eine Luxemburg-Simulation des IWF von 2019 verglich illustrative Rentenanpassungen ab 2023 und ab 2043: Der frühe Beginn verteilte die Last breiter zwischen Generationen. Sie illustriert den Zeitfaktor, nicht die vorgeschlagene Teilkapitaldeckung. Die teuerste Reform kann diejenige sein, die man so lange vertagt, bis nur noch große Schritte möglich sind.
Scalp verlangt für jede Option dieselbe Rechnung: Was kostet der faire Ausstieg des Dachdeckers? Was gewinnt der weiterarbeitende Architekt netto und die Volkswirtschaft tatsächlich? Wie sichern wir bei Selbstständigen Eigenverantwortung und Solidarität, ohne individuelle Vorsorgelücken zu sozialisieren? Wer finanziert den Übergang, bevor Kapitalerträge entstehen? Wie schützen wir das Kapital vor Krisen?
Regierung und Sozialpartner müssen nicht einer Meinung sein. Aber sie sollten sich auf dieselbe Rechnung verständigen: Wer gewinnt, wer zahlt, wer trägt die Risiken? Ohne gemeinsame Fakten bleibt jeder Kompromiss fragil.
Länger zu leben ist keine Krise, sondern ein Fortschritt. Der Dachdecker braucht Schutz, wenn er nicht mehr kann. Der Architekt Freiheit, wenn er noch will. Der Selbstständige erinnert daran, dass Freiheit auch Eigenverantwortung verlangt. Solidarität soll Not auffangen, nicht jede Vorsorgelücke schließen.
Können, Wollen und Müssen zu unterscheiden und zugleich die Rechnung der Generationen im Gleichgewicht zu halten – das ist die Kunst guter Rentenpolitik.
Anmerkung
Das Tageblatt schätzt den Austausch mit seinen Leserinnen und Lesern und bietet auf dieser Seite Raum für verschiedene Perspektiven. Die auf der Forum-Seite geäußerten Meinungen sollen die gesellschaftliche Diskussion anstoßen, spiegeln jedoch nicht zwangsläufig die Ansichten der Redaktion wider.