Analyse von außen
Die wirtschaftlichen Folgen der Kriege Israels
Die Wahlergebnisse in Israel lassen wochenlange politische Verhandlungen so gut wie sicher erscheinen. Ebenso klar ist, dass jede Regierung, die letztendlich das Amt übernimmt, sich mit den steigenden Kosten der anhaltenden Kriege Israels auseinandersetzen muss.

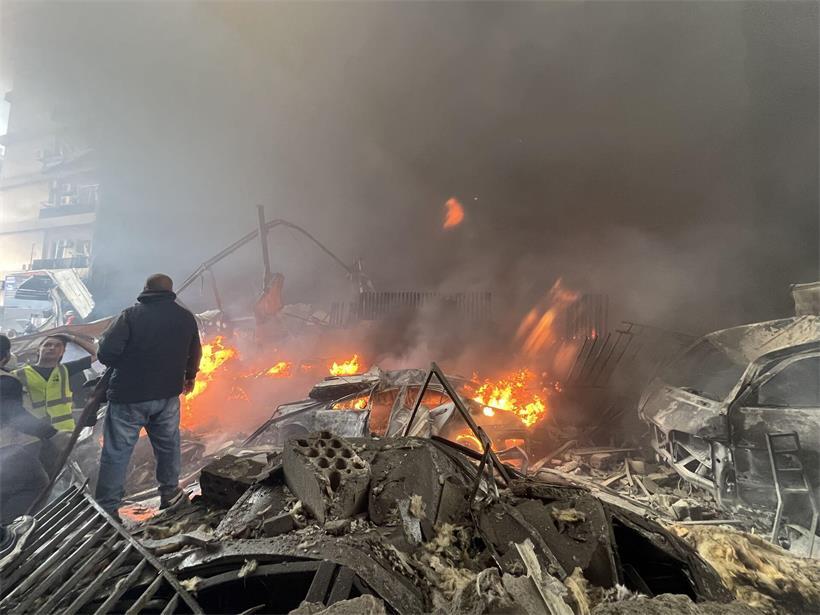
Israels neue Regierung muss sich mit den steigenden Kosten der anhaltenden Kriege des Landes auseinandersetzen Foto: Hussein Malla/AP/dpa


Obwohl sich Israel seit Oktober 2023 im Krieg befindet, argumentieren viele Beobachter, dass sich die Wirtschaft bemerkenswert gut gehalten habe, und verweisen dabei auf den boomenden Aktienmarkt und die Stärke des Schekels als Beweis. Ist das wirklich so?
Die Antwort hängt davon ab, wie wir die wirtschaftlichen Kosten des Krieges messen. Die direkten Haushaltskosten lassen sich in erster Linie am Anstieg der Verteidigungsausgaben messen. Hinzu kommen jedoch indirekte Kosten, die sich in den Auswirkungen auf den Konjunkturzyklus widerspiegeln, und die Präzedenzfälle sind eindeutig: Seit der Ersten Intifada im Jahr 1987 hat jede größere Eskalation des israelisch-palästinensischen Konflikts eine Rezession ausgelöst.
Israels Verteidigungsausgaben sind von rund 4,2% des BIP im Jahr 2022 auf 7,8% gestiegen, was jährliche Mehrkosten von mehr als 1.600 US-Dollar pro Person bedeutet. Die Regierung hat diesen Anstieg durch Kreditaufnahme finanziert. Seit dem Wirtschaftsstabilisierungsprogramm von 1985 blieb Israels Haushaltsdefizit mit durchschnittlich 3% des BIP niedrig, wodurch die Staatsverschuldung bei etwa 60% des BIP gehalten wurde. Das Defizit stieg jedoch von 1,8% des BIP im Jahr 2022 auf 7,1% im Jahr 2023 und 9% im Jahr 2024, bevor es 2025 wieder auf 6,5% zurückging.
Der Gesamtanstieg des Defizits über seinen langfristigen Durchschnitt hinaus betrug somit etwa 13% des BIP und übertraf damit den Anstieg der Verteidigungsausgaben bei weitem. Dies spiegelt wahrscheinlich andere kriegsbedingte Ausgaben wider, darunter die Evakuierung großer Bevölkerungsgruppen aus Grenzgebieten, die ebenfalls durch Defizitfinanzierung gedeckt wurde.
Finanzielle Last des Krieges auf künftigen Generationen
Die Fremdfinanzierung verlagert die finanzielle Last des Krieges auf künftige Generationen und erhöht sie gleichzeitig massiv durch höhere Zinszahlungen. Dies war in den 1970er-Jahren der Fall, als der Zermürbungskrieg von 1968-70 und der Jom-Kippur-Krieg von 1973 das Haushaltsdefizit auf 15% des BIP in die Höhe trieben.
Bis 1980 erlebte Israel dank des raschen Wirtschaftswachstums in den ersten Jahren des Landes und der Kriege gegen die konventionellen Armeen Ägyptens, Syriens und Jordaniens nur zwei Rezessionen. Anhaltendes Wachstum erforderte hohe Investitionen, die die Gesamtnachfrage ankurbelten, ebenso wie der Anstieg der Militärausgaben.
Diese konventionellen Kriege endeten nach dem Friedensabkommen Israels mit Ägypten im Jahr 1979, da die anderen arabischen Länder keine tragfähige militärische Koalition mehr gegen Israel bilden konnten. Die Verteidigungsausgaben sanken von etwa 20% des BIP im Jahr 1980 auf rund 5% im Jahrzehnt vor Oktober 2023.
Mit dem Rückgang der Militärausgaben wurde die israelische Wirtschaft anfälliger für Rezessionen. Auf die Erste Intifada folgte die Rezession von 1989, die durch die gestiegene Nachfrage beendet wurde, die auf die Ankunft von fast einer Million Einwanderern aus der ehemaligen Sowjetunion ab 1990 zurückzuführen war. Die Ermordung von Ministerpräsident Yitzhak Rabin im Jahr 1995 und die darauffolgende Wiederaufnahme der Feindseligkeiten mit den Palästinensern führten 1997-99 zu einer weiteren Rezession. Eine dritte Rezession in den Jahren 2001-04 wurde durch die Zweite Intifada ausgelöst, die im September 2000 ausbrach.
Gewaltausbrüche lösen Rezessionen aus
Diese Gewaltausbrüche lösen eher Rezessionen aus, da sie in der Regel kein klares Ende haben, was die Unsicherheit erhöht und somit Investitionen hemmt. Im Gegensatz zu Kriegen jenseits der israelischen Grenzen wirken sich Konflikte mit den Palästinensern direkt auf das tägliche Leben der Israelis aus. Die Menschen besuchen Einkaufszentren seltener und verschieben den Kauf von Gebrauchsgütern, und auch der Tourismus leidet darunter.
Der Gaza-Krieg scheint da keine Ausnahme zu sein. Im vierten Quartal 2023 schrumpfte das israelische BIP um 5,4%. Es dauerte mehr als ein Jahr, bis es wieder sein vorheriges Niveau erreichte, und es blieb zumindest bis zum zweiten Quartal 2026 unter seinem langfristigen Trend. Das BIP des Unternehmenssektors sank im vierten Quartal 2023 um 9,9% und liegt weiterhin unter dem Trend. Auch die Investitionen gingen nach Oktober 2023 um 25% zurück und haben ihr Vorkriegsniveau noch nicht wieder erreicht.
Unterdessen ist die Arbeitslosenquote in Israel seit Oktober 2023 nur leicht gestiegen. Dies lässt sich durch die umfangreiche Mobilisierung von rund 200.000 Reservisten – 5% der Erwerbsbevölkerung – seit Kriegsbeginn erklären. Da die Löhne der Reservisten vom Nationalen Versicherungsinstitut übernommen werden, konnten ihre Arbeitgeber trotz sinkender Nachfrage Entlassungen vermeiden.
Man könnte erwarten, dass das erhöhte Kriegsrisiko die Aktienkurse nach unten treibt. Doch geringere Investitionen verringern auch die Kapitalmenge in der Wirtschaft, was die Renditen steigert. Dies entschädigt Anleger für das Eingehen größerer Risiken, was erklärt, warum die Aktienkurse in den letzten drei Jahren relativ stabil geblieben sind.
Hohe Aktienkurse kein Zeichen für starke Wirtschaft
Betrachten wir die langfristigen Auswirkungen des israelisch-arabischen Konflikts auf die Kapitalintensität. Seit mehr als 50 Jahren liegt das durchschnittliche Verhältnis von Kapital zu Output im israelischen Unternehmenssektor bei eins, verglichen mit 1,6 in den Vereinigten Staaten. Wie ich in meinem 2021 erschienenen Buch zeige, lässt sich diese Lücke auf ein höheres Risiko zurückführen. Die Bruttorendite des Kapitals liegt in Israel bei etwa 33%, während sie in den Vereinigten Staaten nur 21% beträgt. Somit sind die hohen Aktienkurse in Israel nicht unbedingt ein Zeichen für eine starke Wirtschaft. Sie könnten vielmehr eine Kapitalknappheit widerspiegeln, die die Gewinne in die Höhe treibt.
Um zu verstehen, warum der Schekel so stark ist, müssen wir uns einer weiteren Folge des Krieges zuwenden: der erhöhten US-Hilfe für Israel. Vor dem Krieg belief sich die jährliche US-Hilfe auf fast vier Milliarden US-Dollar, was weniger als 1% des israelischen BIP entsprach. Die Bank von Israel hat versucht, eine Aufwertung des Schekels zu verhindern, indem sie Devisenreserven in Höhe von rund 30% des BIP hielt. Um dieses Verhältnis aufrechtzuerhalten, während die Wirtschaft mit ihrer durchschnittlichen jährlichen Wachstumsrate von 3% wächst, sind jährliche Dollarkäufe erforderlich, die in etwa dem Betrag entsprechen, den die USA Israel jedes Jahr an Militärhilfe zukommen lassen.
Doch der Krieg hat zu einem starken Anstieg der US-Hilfe geführt. Während seiner Amtszeit genehmigte der ehemalige Präsident Joe Biden Waffenverkäufe an Israel im Wert von 20 Milliarden Dollar. Auch Präsident Donald Trump hat die US-Unterstützung ausgeweitet. Dadurch hat sich der Zufluss von Dollar nach Israel mehr als verdoppelt, was den Wechselkurs des Schekels in die Höhe treibt.
Um die wirtschaftliche Entwicklung Israels in den letzten drei Jahren zu beurteilen, müssen wir daher über Aktienkurse, den Schekel und den Arbeitsmarkt hinausblicken. Die Daten zu Produktion, Investitionen und tatsächlicher Beschäftigung zeigen eine Wirtschaft, die unter einer anhaltenden Rezession leidet – wie es immer der Fall war, wenn der israelisch-palästinensische Konflikt aufflammt.
Joseph Zeira ist emeritierter Professor für Wirtschaftswissenschaften an der Hebräischen Universität Jerusalem und Autor des Buches „The Israeli Economy: A Story of Success and Costs“ (Princeton University Press, 2021)
Copyright: Project Syndicate, 2026. www.project-syndicate.org